2025年7月第4期兽药饲料原料市场分析 偏弱运行下的预期与隐忧
2025年7月第4期,兽药饲料原料市场整体呈现偏弱运行态势,多数品类成交区间宽泛,下游采购谨慎,交投活跃度一般。与此上游工厂对后市预期较好,部分品类出现集中停报停签现象,引发市场关注。
一、整体市场回顾:偏弱运行,分化延续
本期兽药饲料原料市场延续了近期的弱势格局。下游养殖端需求恢复不及预期,叠加高温多雨天气影响局部物流和存储,终端用户多维持刚需采购,备货意愿偏低。贸易环节出货积极性较高,但实际成交放量有限,导致多数品类价格在实际成交中议价空间加大,成交区间明显宽泛。
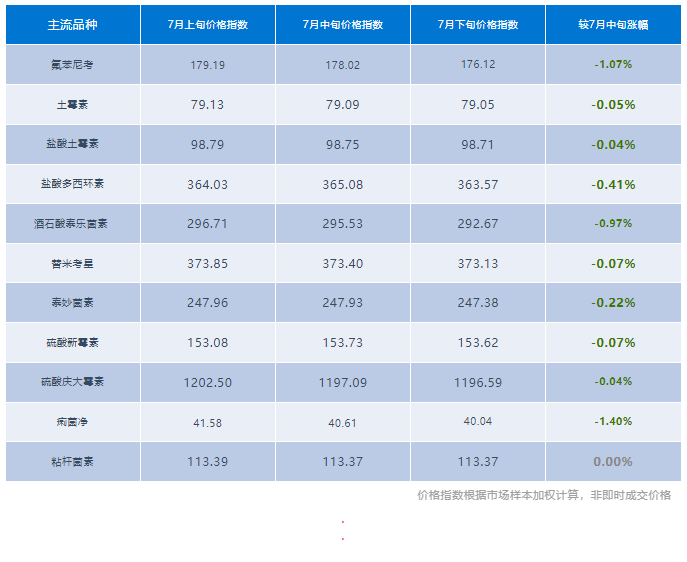
从细分品类来看,维生素类、氨基酸类部分品种延续弱势,青霉素工业盐、阿莫西林等兽药原料品种报价虽稳,但实单可谈;氟苯尼考、替米考星等品类供应充裕,价格承压。整体看,市场缺乏明显利好提振,成交重心小幅下移。
二、工厂预期较好,停报停签现象增多
与贸易和终端市场的偏弱感受不同,上游工厂心态相对乐观,主要基于以下几点:
- 成本支撑:部分基础化工原料价格仍处相对高位,生产企业成本压力较大,挺价意愿较强。
- 后期需求预期:随着秋季养殖补栏逐步启动,以及部分品类前期库存消化,工厂对8-9月需求回暖抱有期待。
- 供应收缩预期:部分工厂进入夏季检修期,或主动控制开工率,供应端有收紧趋势。
在此背景下,本期观察到部分品类出现集中停报停签现象,涉及维生素、部分兽药原料及中间体。工厂暂停报价和接单,一方面是为了挺价惜售,另一方面也表明对当前低价不认可,不愿过度放量。此举短期内对市场心态形成一定支撑,但实际效果仍需观察下游接受程度。
三、重点品类分析
- 维生素类:VD3、VE等品种工厂停报停签相对集中,市场询盘有所增加,但成交尚未明显跟进。VA、VB族偏弱运行,成交区间宽泛。
- 兽药原料:氟苯尼考、替米考星、多西环素等品类供应充足,价格低位徘徊,工厂虽有挺价意愿但竞争激烈,实单可谈。青霉素类、头孢类相对平稳,按需采购为主。
- 氨基酸类:赖氨酸、苏氨酸市场偏弱,供应过剩压力仍存,价格小幅下滑。蛋氨酸相对坚挺,但成交一般。
- 中药类:部分品种受天气和产地因素影响,价格有所波动,但整体需求不旺,行情分化。
四、后市展望与风险提示
短期来看,兽药饲料原料市场仍将处于供需博弈阶段。下游需求疲软压制价格上行,而工厂停报停签和成本支撑又限制下行空间,预计多数品类将维持窄幅震荡,成交区间宽泛的局面难以迅速改变。
需要重点关注:
- 集中停报停签品类的后续动向:若工厂持续停报,市场供应阶段性收紧,可能引发部分品类价格反弹;但若需求持续低迷,反弹高度有限。
- 下游库存和补栏节奏:8月中下旬后养殖端备货是否启动,将直接影响需求回暖程度。
- 工厂开工率变化:检修季供应收缩的实际情况,以及新产能释放进度。
- 宏观经济及政策因素:汇率、环保、出口等外部变量对市场的影响。
综上,当前市场偏弱运行,但工厂预期较好,停报停签现象值得留意。建议业者密切关注工厂动态和需求变化,合理安排采购与销售节奏,防范市场波动风险。
如若转载,请注明出处:http://www.iyuechong.com/product/35.html
更新时间:2026-10-24 17:27:49